
Ngày 12/10, Bộ Tài chính ban hành Văn bản số 16148/BTC-DNTN gửi Sở Tài chính các tỉnh, thành phố trực thuộc Trung ương về việc đẩy nhanh tiến độ xử lý thủ tục giải thể doanh nghiệp.
Theo hướng dẫn của Bộ Tài chính, đối với trường hợp doanh nghiệp nộp hồ sơ đăng ký giải thể, cơ quan đăng ký kinh doanh cấp tỉnh có trách nhiệm xử lý hồ sơ và gửi thông tin về việc doanh nghiệp đăng ký giải thể cho cơ quan thuế trong thời hạn 1 ngày làm việc kể từ ngày tiếp nhận hồ sơ.
Trường hợp nhận được ý kiến của cơ quan thuế xác nhận doanh nghiệp đã hoàn thành nghĩa vụ thuế trong thời hạn quy định, cơ quan đăng ký kinh doanh cấp tỉnh chuyển tình trạng pháp lý của doanh nghiệp trong Cơ sở dữ liệu quốc gia về đăng ký doanh nghiệp sang trạng thái "Đã giải thể" trong thời hạn 1 ngày làm việc kể từ ngày nhận được ý kiến.
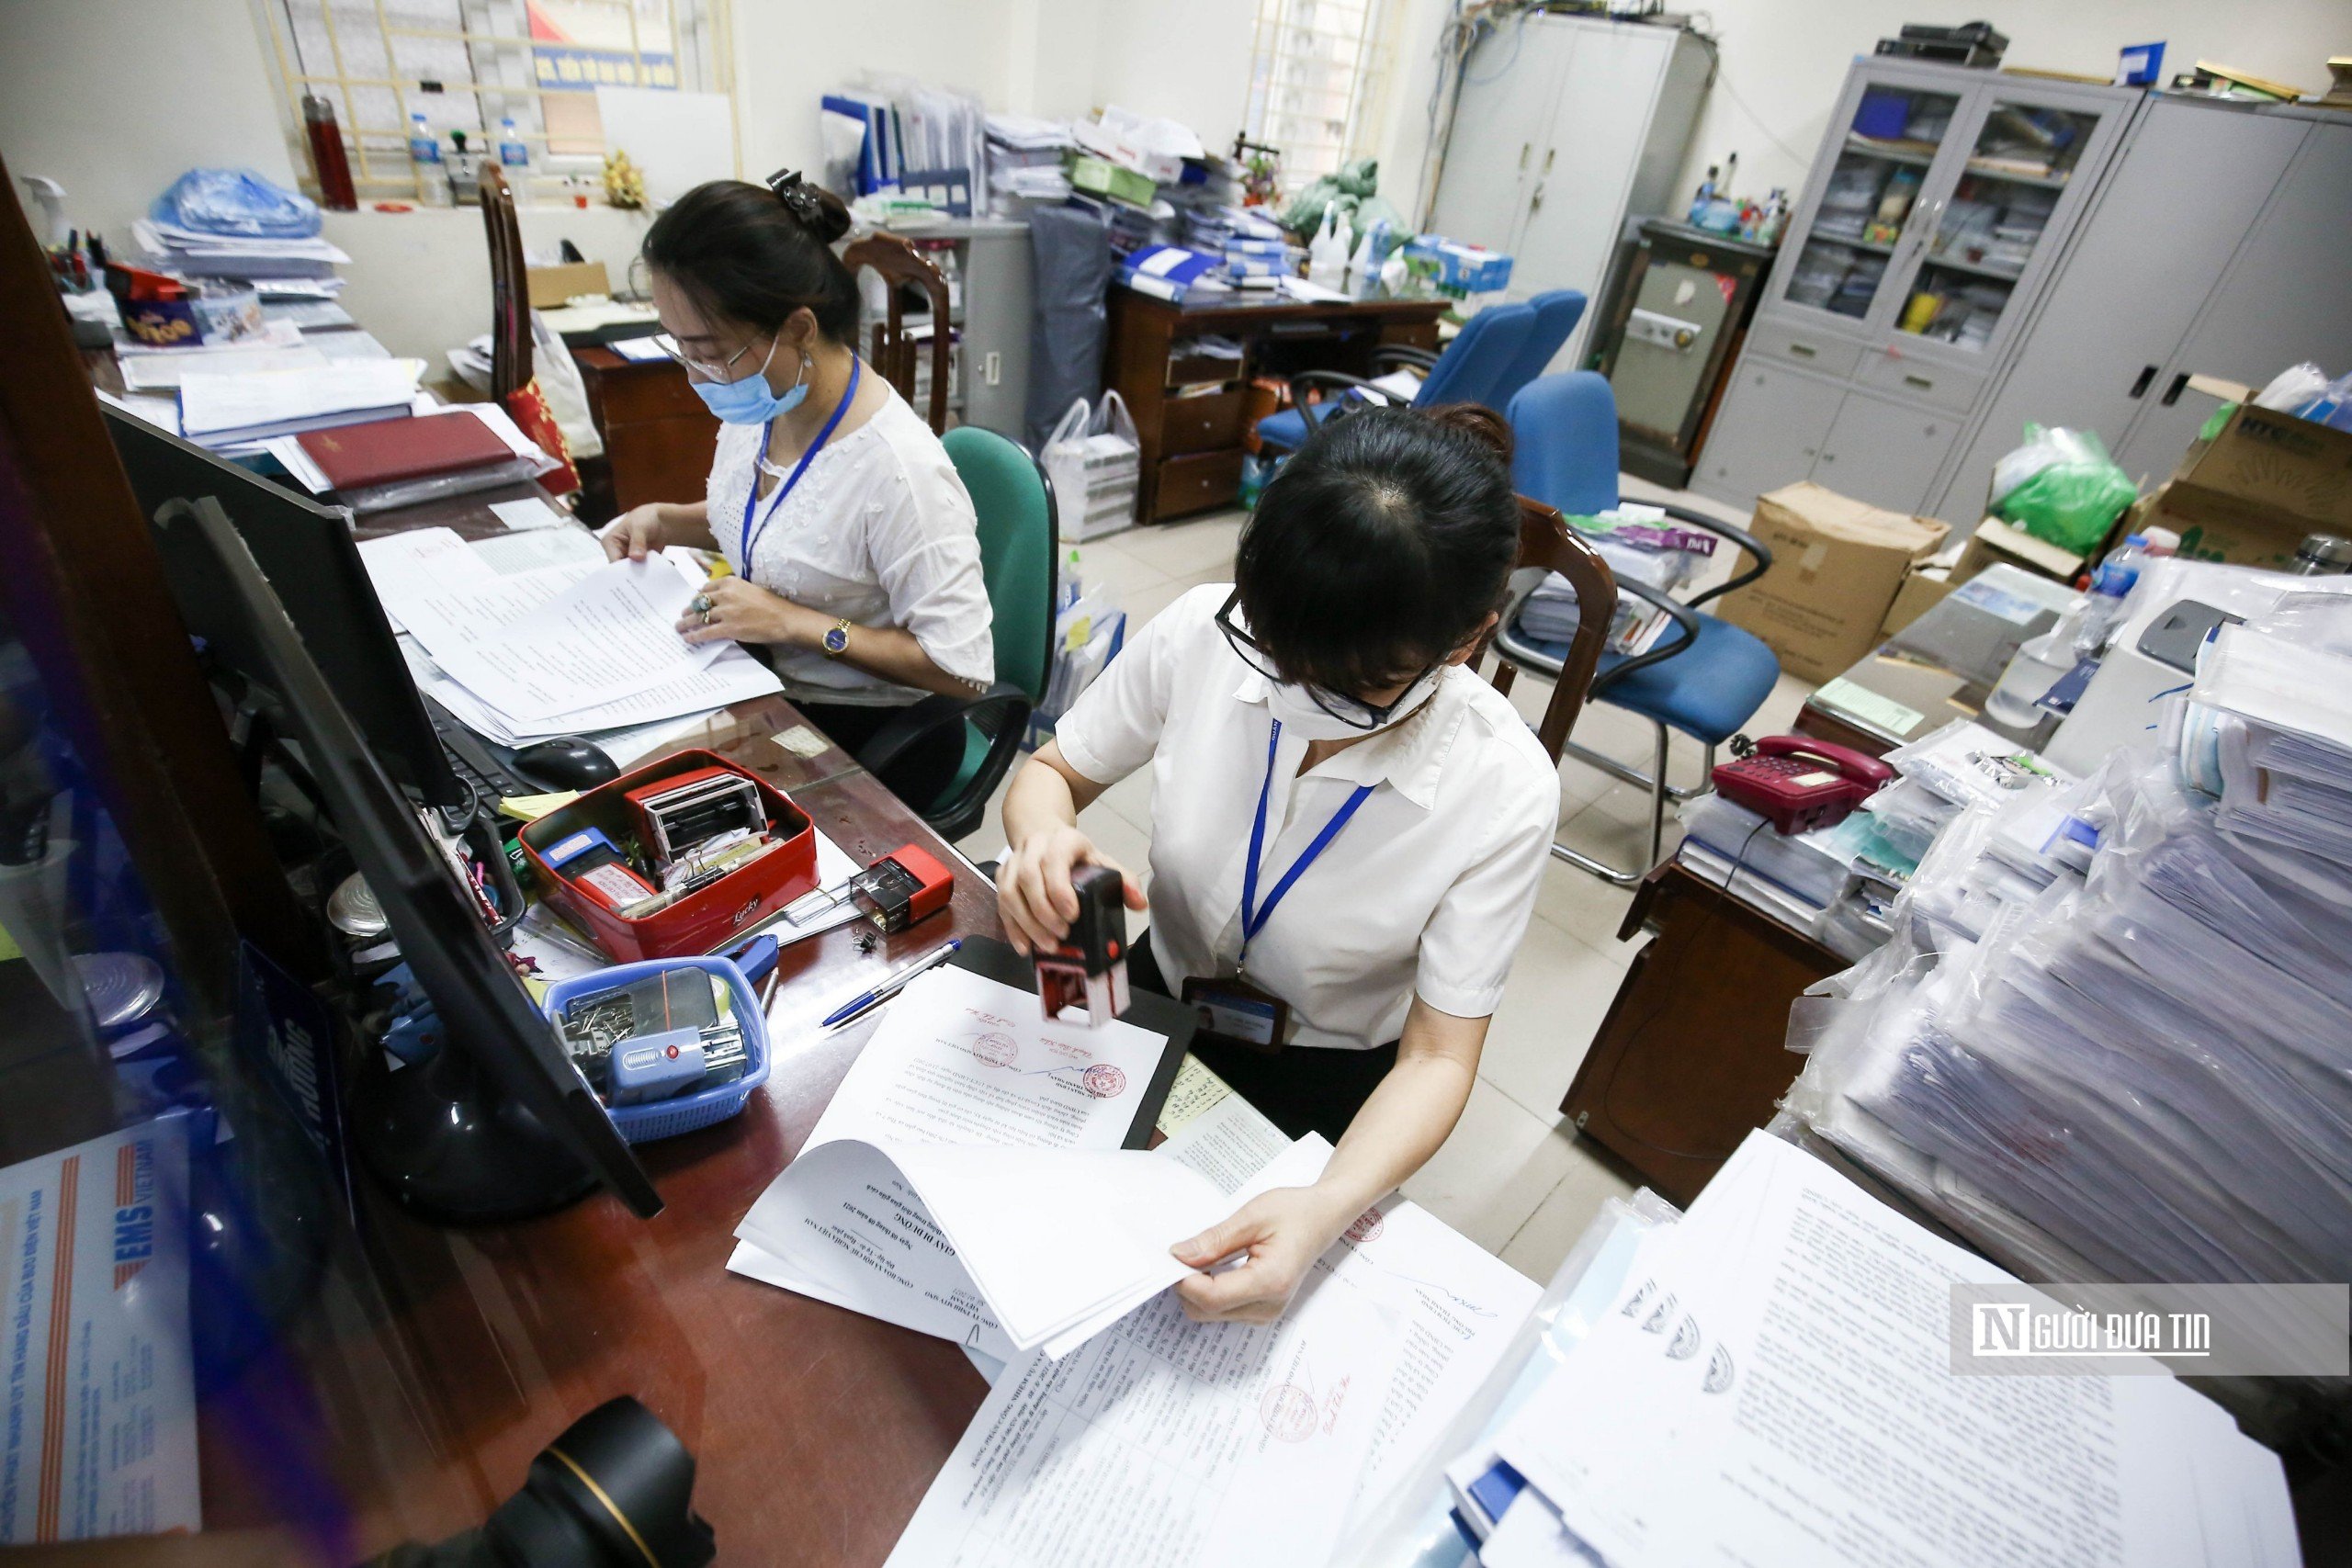
Bộ Tài chính yêu cầu đẩy nhanh xử lý thủ tục giải thể doanh nghiệp trong 1 ngày (Ảnh: Hữu Thắng).
Trường hợp không nhận được ý kiến của cơ quan thuế trong thời hạn 2 ngày làm việc kể từ ngày cơ quan đăng ký kinh doanh cấp tỉnh gửi thông tin, cơ quan này chuyển tình trạng pháp lý của doanh nghiệp sang "Đã giải thể" trong thời hạn 1 ngày làm việc kể từ ngày kết thúc thời hạn cơ quan thuế có ý kiến theo quy định.
Đối với trường hợp doanh nghiệp không nộp hồ sơ đăng ký giải thể, thời hạn 180 ngày được tính kể từ ngày cơ quan đăng ký kinh doanh cấp tỉnh nhận được nghị quyết, quyết định giải thể của doanh nghiệp hoặc thông báo doanh nghiệp đang làm thủ tục giải thể trên Cổng thông tin quốc gia về đăng ký doanh nghiệp.
Sau thời hạn này, nếu không nhận được hồ sơ đăng ký giải thể, hồ sơ chấm dứt hoạt động của các đơn vị phụ thuộc và ý kiến phản đối bằng văn bản của cơ quan quản lý thuế hoặc tổ chức, cá nhân có liên quan, cơ quan đăng ký kinh doanh cấp tỉnh chuyển tình trạng pháp lý của doanh nghiệp sang "Đã giải thể" trong thời hạn 1 ngày làm việc.
Quy định tương tự được áp dụng đối với việc chuyển tình trạng pháp lý của chi nhánh, văn phòng đại diện và địa điểm kinh doanh sang "Đã chấm dứt hoạt động".
Bộ Tài chính cũng yêu cầu cơ quan đăng ký kinh doanh cấp tỉnh và cơ quan thuế chủ động phối hợp, trao đổi thông tin bằng phương thức phù hợp nếu phát sinh sự cố kỹ thuật hoặc giao dịch chưa được truyền, nhận kịp thời. Trong trường hợp này, cơ quan thuế phải phản hồi trong thời hạn 2 ngày làm việc kể từ ngày nhận được thông tin, còn cơ quan đăng ký kinh doanh cấp tỉnh xử lý hồ sơ theo thời hạn quy định.
Theo Luật Doanh nghiệp, doanh nghiệp chỉ được giải thể khi bảo đảm thanh toán hết các khoản nợ, nghĩa vụ tài sản khác và không trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài.